

Para los colaboradores, representa un respiro económico; para la Alta Dirección y dueños de PyMEs, un test de estrés para el capital de trabajo.
A diferencia de las grandes corporaciones, una PyME que no provisiona adecuadamente este desembolso corre el riesgo de recurrir a endeudamiento costoso o comprometer el pago a proveedores esenciales, la Quincena 25 no debe ser una sorpresa de diciembre, sino un gasto predecible y planificado.
Impacto por Sector
- Servicios: Al representar la nómina entre el 50% y el 70% de sus costos fijos, no contar con una provisión genera iliquidez inmediata.
- Comercio: Aunque cuenta con mayor flujo por la temporada alta, requiere sincronizar la cobranza para no descalzar el capital destinado a inventario.
- Industria: Con costos fijos elevados, acumular compromisos de fin de año sin reserva frena proyectos de inversión o mantenimiento.
| SECTOR | PERSONAL DE NÓMINA | RIESGO CLAVE |
|---|---|---|
| Servicios | Alto (50% – 70%) | Iliquidez inmediata |
| Comercio | Medio (estacional) | Descalce de inventario |
| Industria | Variable (CapEx) | Freno de proyectos |
La Fórmula de Provisión
Para evitar impactos drásticos en la caja, compute el costo total (salarios base + cargas sociales/patronales) y divídalo entre los períodos ordinarios del año:
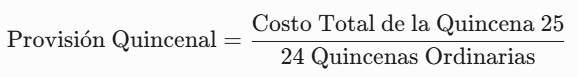
Ejemplo: Si la nómina extraordinaria asciende a $12,000, la empresa debe apartar $500 en cada quincena ordinaria.
3 Pasos Clave para la Dirección (Gerencia)
- Aislar los Fondos: Abra una cuenta bancaria dedicada o invierta en instrumentos de alta liquidez. No mantenga la reserva en la cuenta operativa.
- Revisión Trimestral: Ajuste el fondo acumulado según las nuevas contrataciones o incrementos salariales.
- Proyección de Cobranza: Anticipe los retrasos habituales de clientes a fin de año para proteger la liquidez.
Conclusión
La previsión transforma un riesgo operativo en un proceso rutinario, proteger el flujo de caja en fin de año proyecta una imagen de madurez, solvencia y liderazgo institucional ante el mercado y el equipo.